
Resolución eleva el mínimo exento para trabajadores con discapacidad
La norma también establece deducciones y un tipo impositivo específico para empresas y talleres que los empleen.
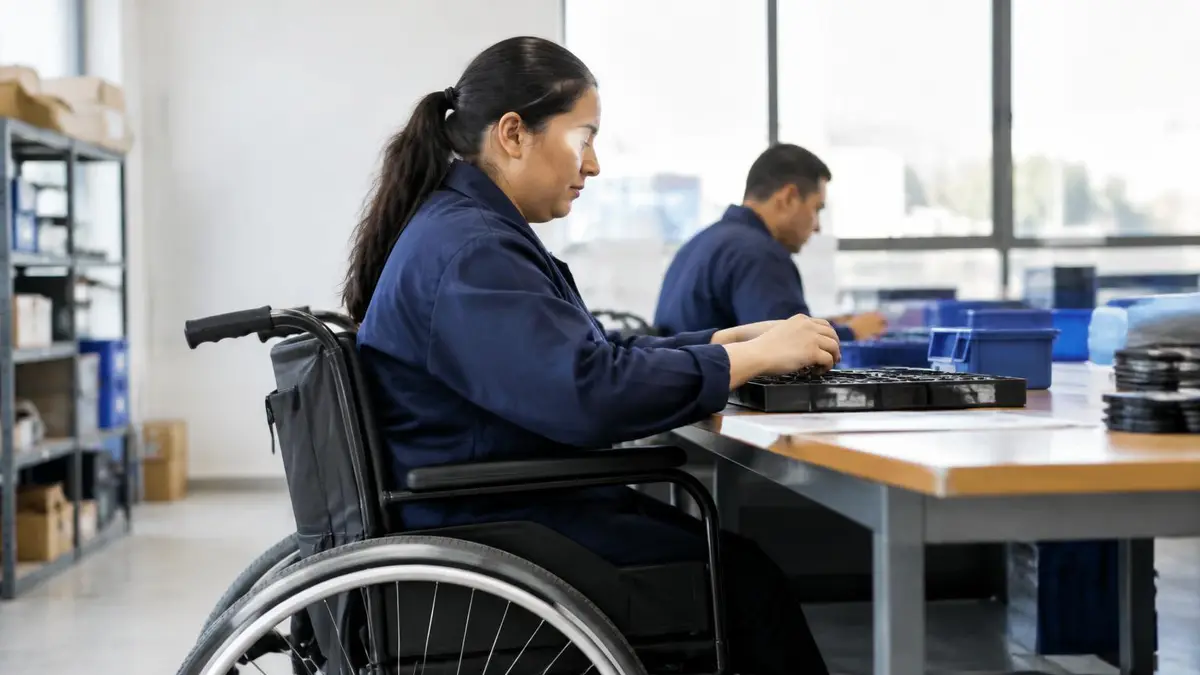
La Resolución 201/2026 del Ministerio de Finanzas y Precios eleva en 50 % el mínimo exento del Impuesto sobre los Ingresos Personales para trabajadores con discapacidad de empresas de Industrias Locales y talleres incluidos en la disposición. La norma se publicó el 7 de octubre en la Gaceta Oficial y rige desde esa fecha.
Para las entidades comprendidas, la resolución permite deducir el 150 % de los gastos por salarios y contribuciones a la Seguridad Social al calcular el Impuesto sobre Utilidades. También establece un tipo impositivo del 30 % para calcular el aporte por el rendimiento de la Inversión Estatal.
La publicación aclara que el cambio en el mínimo exento no supone una entrega directa de dinero ni un aumento automático del salario. El posible efecto sobre el impuesto personal depende de los ingresos y la situación tributaria de cada trabajador.
Fuentes consultadas
4 medios- OnCubaNewsEntidades que contratan a personas con discapacidad tendrán beneficios fiscales en Cuba - OnCubaNews ↗
- OnCubaNewsEntidades que contratan a personas con discapacidad tendrán beneficios fiscales en Cuba - OnCubaNews ↗
- Directorio Cubano¿Quiénes se benefician con la nueva medida adoptada por el Gobierno en Cuba? ↗
- Directorio CubanoGobierno cubano aprueba nuevo beneficio: estos cubanos tendrán un mínimo exento 50% mayor ↗